

Kiderült, pontosan hol fog eldőlni a bankok és a fintech-cégek ádáz küzdelme az előttünk álló években
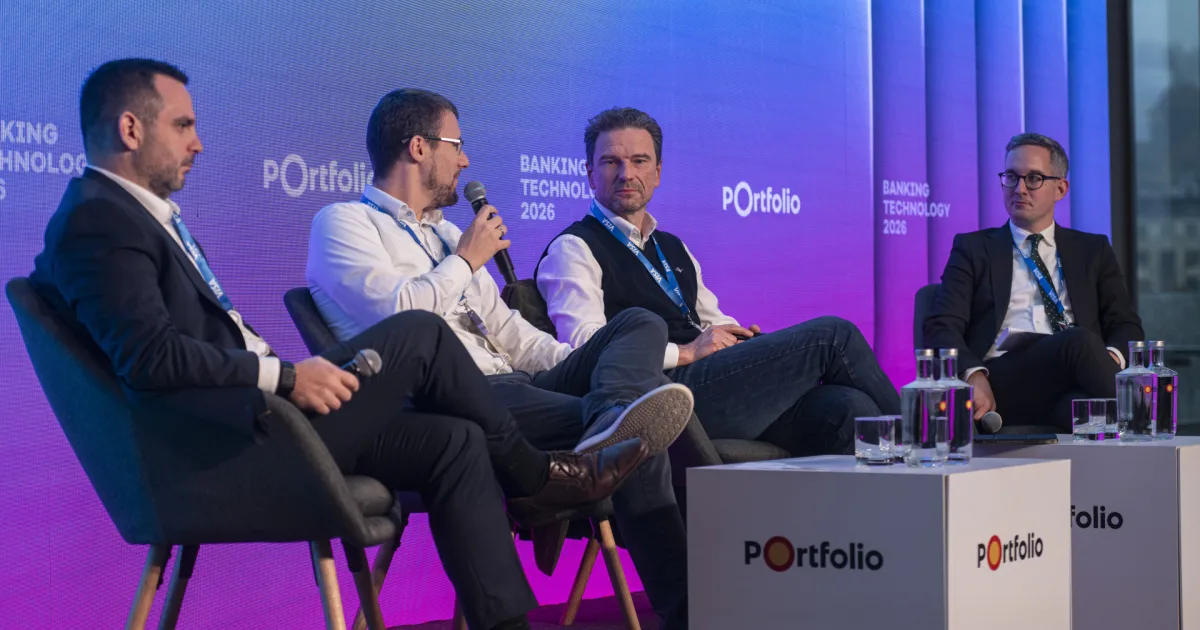
A neobankok és a hagyományos bankok versenye ma már nem kifejezetten egymás kiszorításáról szól: az ügyfelek sokszor párhuzamosan használják a különböző szolgáltatókat, miközben a bankoknak a gyorsabb termékfejlesztés, a core rendszerek megújítása, a termékpaletta egyszerűsítése és az AI beépítése jelenti a következő nagy kihívást – hangzott el a Portfolio Banking Technology konferencia 3/B szekciójának záró panelbeszélgetésén.
Fischer Bálint, a Dorsum üzletfejlesztési igazgatója szerint a fintechszektor szereplőinek jelentős része a bankokkal együttműködve dolgozik: sok fintech B2B modellben éppen az inkumbens bankokat szolgálja ki technológiai megoldásokkal. Az ügyfél valójában különböző célokra használ párhuzamosan különböző szolgáltatókat. Fischer szerint a neobankok egyik nagy sikere a pozicionálásban és a marketingben volt; az a kép, hogy ezek a szolgáltatások olcsóbbak vagy ingyenesek, sokszor inkább ügyesen felépített mítosz. Ha valaki elsődleges pénzügyi szolgáltatóként használná a neobankokat, könnyen lehet, hogy végül többet fizetne, mint egy jól megválasztott elsődleges bank mellett.
Bek-Balla László, az Erste Bank napi bankolásért, digitális ügyfélkapcsolatokért és tanácsadásért felelős vezetője arra hívta fel a figyelmet, hogy a hagyományos bankok és a globális neoszolgáltatók részben azonos, részben teljesen eltérő pályán mozognak. A nagybankok szélesebb és lokalizáltabb szolgáltatási kört nyújtanak, például magyar szabályozás szerinti nyugdíjpénztári termékeket vagy államilag támogatott lakáshiteleket, amelyeket a globális szereplők jellemzően nem kínálnak.
A régiós különbségekről Mura József, az OTP Banka Montenegro vezérigazgató-helyettese és CIO-ja beszélt. Montenegró digitalizációban több évvel Magyarország mögött jár, ami lehetőséget ad arra, hogy a piac a magyar és más régiós tapasztalatokból tanuljon. A Revolut és más digitális szereplők várható belépése előtt az inkumbens bankoknak van idejük felkészülni, de ehhez versenyképes szolgáltatási szintet kell nyújtaniuk.
A beszélgetés egyik fő tanulsága az volt, hogy a verseny következő szakasza nem kifejezetten a mobilappok felületén dől el. Fischer szerint az elmúlt tíz év arról szólt, hogyan újítsák meg a bankok azt, amit az ügyfél lát, a következő tíz év viszont arról szólhat, hogyan újul meg a core rendszer, az operáció, a háttérfolyamatok és az integrációs képesség. Nem véletlen, hogy a konferencia korábbi közönségszavazásán is az jelent meg: a bankoknak leginkább a core rendszereikre kellene költeniük.
Bek-Balla egyetértett: a következő években mind a rendszerekben, mind a termékpalettán rendet kell tenni. A bankrendszer egyik ősbűne, hogy az elmúlt évtizedekben rengeteg párhuzamos termék, altermék és folyamat épült egymásra, ami sokszor már nem áll összhangban a valódi ügyféligényekkel. Ennek egyszerűsítése rövid távon fájdalmas, hosszú távon komoly versenyelőnyt hozhat. Fischer hozzátette: ha a régi termék- és folyamati káoszt egyszerűen ráültetik egy új technológiára, annak nincs sok értelme.
Mura szerint különösen fontos, hogy a digitális portfólióban megjelenjen a hitelezés is. Számlanyitást vagy egyszerű fizetési szolgáltatást ma már sok digitális szereplő tud kínálni, de a komplex termékek – például a személyi kölcsön, a lakáshitel vagy a panaszkezelés – mutatják meg igazán, ki tud tartósan versenyképes maradni. Hiteltermékek nélkül nehéz elképzelni egy digitális bank vagy fintech hosszú távon profitábilis működését.
A vállalati szegmensben Mura szerint továbbra is döntő szerepe van a kapcsolatnak és a tanácsadónak, különösen a nagyobb és komplexebb igényű cégeknél. Bek-Balla jelezte: a mikrovállalkozói és kisvállalati pénzforgalomban már látható, hogy egyes digitális szereplők érdemi részt tudnak kihasítani a piacból. Fischer a befektetési és vagyonkezelési területen kettős nyomásról beszélt: alulról az olcsó brókercégek és neobrókerek, felülről a privátbanki szolgáltatók online vagyonkezelési megoldásai érkeznek, miközben a fiatalabb ügyfelek gyakran előbb kérdeznek meg egy AI-eszközt befektetési döntéseikről, mint egy tanácsadót.
A fiatal generációk kapcsán Bek-Balla arról beszélt, hogy a hagyományos bankok bizalmi előnye náluk már nem lesz magától értetődő. Ezért az Erste tudatosan törekszik arra, hogy a szülők minél korábban nyissanak számlát gyermekeiknek, lehetőleg megtakarítási vagy befektetési termékkel együtt, és dedikált gyerekapplikációval építsék a kapcsolatot. Úgy fogalmazott: tíz év múlva százszor nehezebb lesz egy 18 éves ügyfelet akvirálni, mint ma. Mura szerint a fiatal ügyfelek sokkal mozgékonyabbak lesznek, könnyebben kipróbálnak és elhagynak szolgáltatásokat, ezért jó digitális élménnyel könnyebb lehet megszerezni, megtartani viszont nehezebb lesz őket.
