

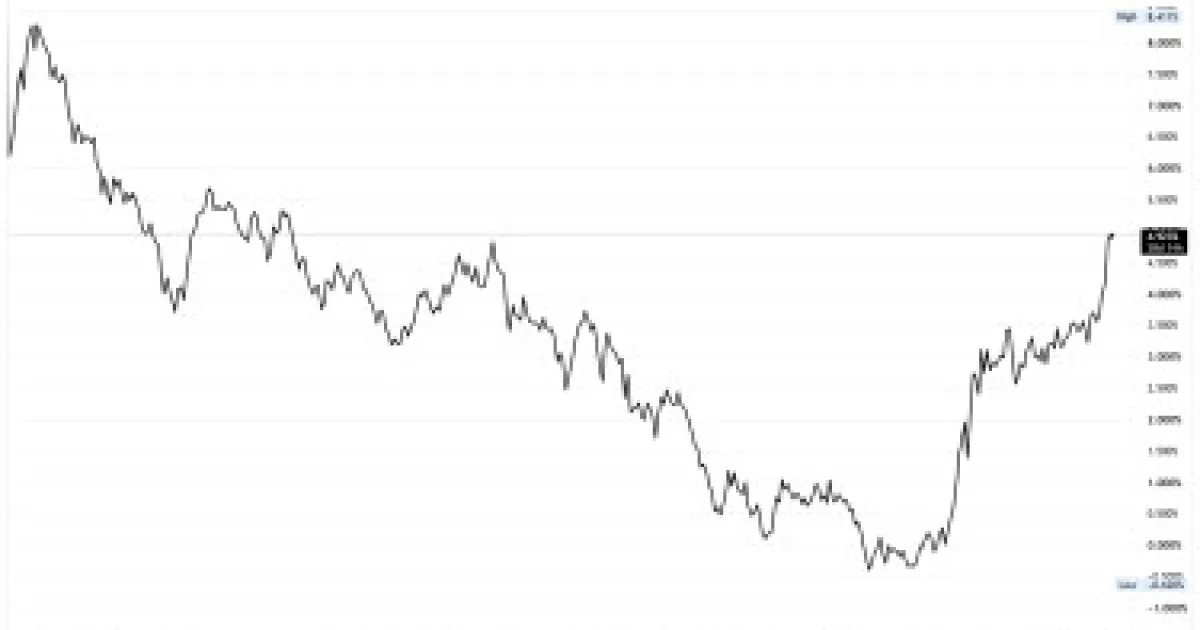
Franciaországra ráfordult a kötvénypiac, és ez már egész Európának fájhat
A francia állampapírpiac az euró bevezetése óta nem látott nyomás alá került: a 10 éves francia állampapír hozama 4,9 százalék közelébe emelkedett, ami 2002 óta a legmagasabb szint, miközben június óta több mint 1 százalékponttal ugrott meg. Ezzel szertefoszlani látszik az a korábbi befektetői feltételezés, hogy Franciaország politikai nehézségei ellenére is viszonylag biztonságos euróövezeti adós marad.
A német állampapírhoz képest fizetendő francia kockázati prémium május óta több mint kétszeresére nőtt, és 141 bázispontot ért el. A francia–német hozamkülönbség 2012 óta nem látott szintre ugrott, 2000 óta pedig a francia hozamfelár magasabb, mint az olasz a némethez képest.
A bizalomvesztés hátterében mindenekelőtt a költségvetési pálya romlása áll, mivel a 2026-os hiány a korábbi 5 százalékos cél helyett várhatóan a GDP 5,4 százaléka körül alakul, ezért a kormány a csütörtökön bemutatott 2027-es költségvetéssel ismét 5 százalékra próbálja leszorítani a deficitet. Ehhez 54 milliárd eurós megtakarítási csomagot terveznek, amelyből 43 milliárd euró új intézkedés lenne: többek között befagyasztanák a közszféra béreit és a legtöbb nyugdíjat, visszafognák az egészségügyi és önkormányzati kiadásokat, valamint szűkítenének egyes munkáltatói adókedvezményeket.
A probléma ugyanakkor már nem egyszerűen az éves hiány nagysága, mert a francia államadósság a GDP 119–120 százalékának közelében jár, csaknem kétszer akkora arányt képviselve, mint Németországban, miközben a kormánynak 2027-ben rekordnagyságú, mintegy 340 milliárd eurónyi állampapírt kell kibocsátania. Az emelkedő hozamok miatt gyorsan nő a kamatteher is, amely már meghaladja a francia állam védelmi vagy oktatási kiadásait, és az évtized végére elérheti az évi 100 milliárd eurót.
Egyes befektetők ezért már a korábbi euróövezeti adósságválsággal vonnak párhuzamot, bár Franciaország gazdasági súlya és finanszírozási szerkezete lényegesen eltér az akkori görög helyzettől. A költségvetési kiigazítást a széttöredezett parlamenti helyzet teszi különösen nehézzé, miközben 2027 áprilisában és májusában elnökválasztást tartanak. Egy szeptember végén publikált felmérés öt vizsgált forgatókönyvében egyaránt Marine Le Pen és Jean-Luc Mélenchon jutott volna be a második fordulóba, miközben a centrista jelöltek lemaradtak.
A megszólaltatott elemzők szerint a következő elnök személyétől függetlenül fennmaradhat a parlamenti fragmentáció, ami megnehezítheti az adósságpálya érdemi korrekcióját. A Nomura közgazdásza, Andrzej Szczepaniak ezért arra számít, hogy a francia–német hozamfelár 2027 végére akár 200 bázispontig is emelkedhet.
A piaci stresszt külső tényezők is erősítik, így például a globális kötvényeladási hullám, a magas energiaárak és a további jegybanki kamatemelések várakozása egyszerre növelik Franciaország finanszírozási költségeit. Az euró közben 16–17 havi mélypontra került a dollárral szemben, szeptemberben mintegy 2,5 százalékot gyengült.
Eközben a francia részvénypiac is jelentősen elmarad az európai átlagtól: szeptember végén a CAC 40 éves teljesítménye mínusz 0,5 százalék körül állt, szemben a szélesebb európai piac mintegy 8 százalékos emelkedésével.
A francia helyzet ezért már az egész euróövezet számára kockázatot jelenthet: egy tartós hozamemelkedés átterjedhet más magas adósságú országokra, miközben Párizs politikai mozgásterének szűkülése az uniós döntéshozatalt is gyengítheti. Az EKB egyelőre nem mutat hajlandóságot arra, hogy kifejezetten Franciaország érdekében beavatkozzon, mivel a hozamemelkedés jelentős része fundamentális költségvetési kockázatokkal magyarázható, Franciaország pedig túlzottdeficit-eljárás alatt áll.
A piacok számára így most elsősorban az lesz a kérdés, hogy a kormány át tudja-e vinni a parlamenten a 2027-es költségvetési kiigazítást, és képes-e hiteles pályát mutatni a közel 120 százalékos államadósság stabilizálására.
